理财
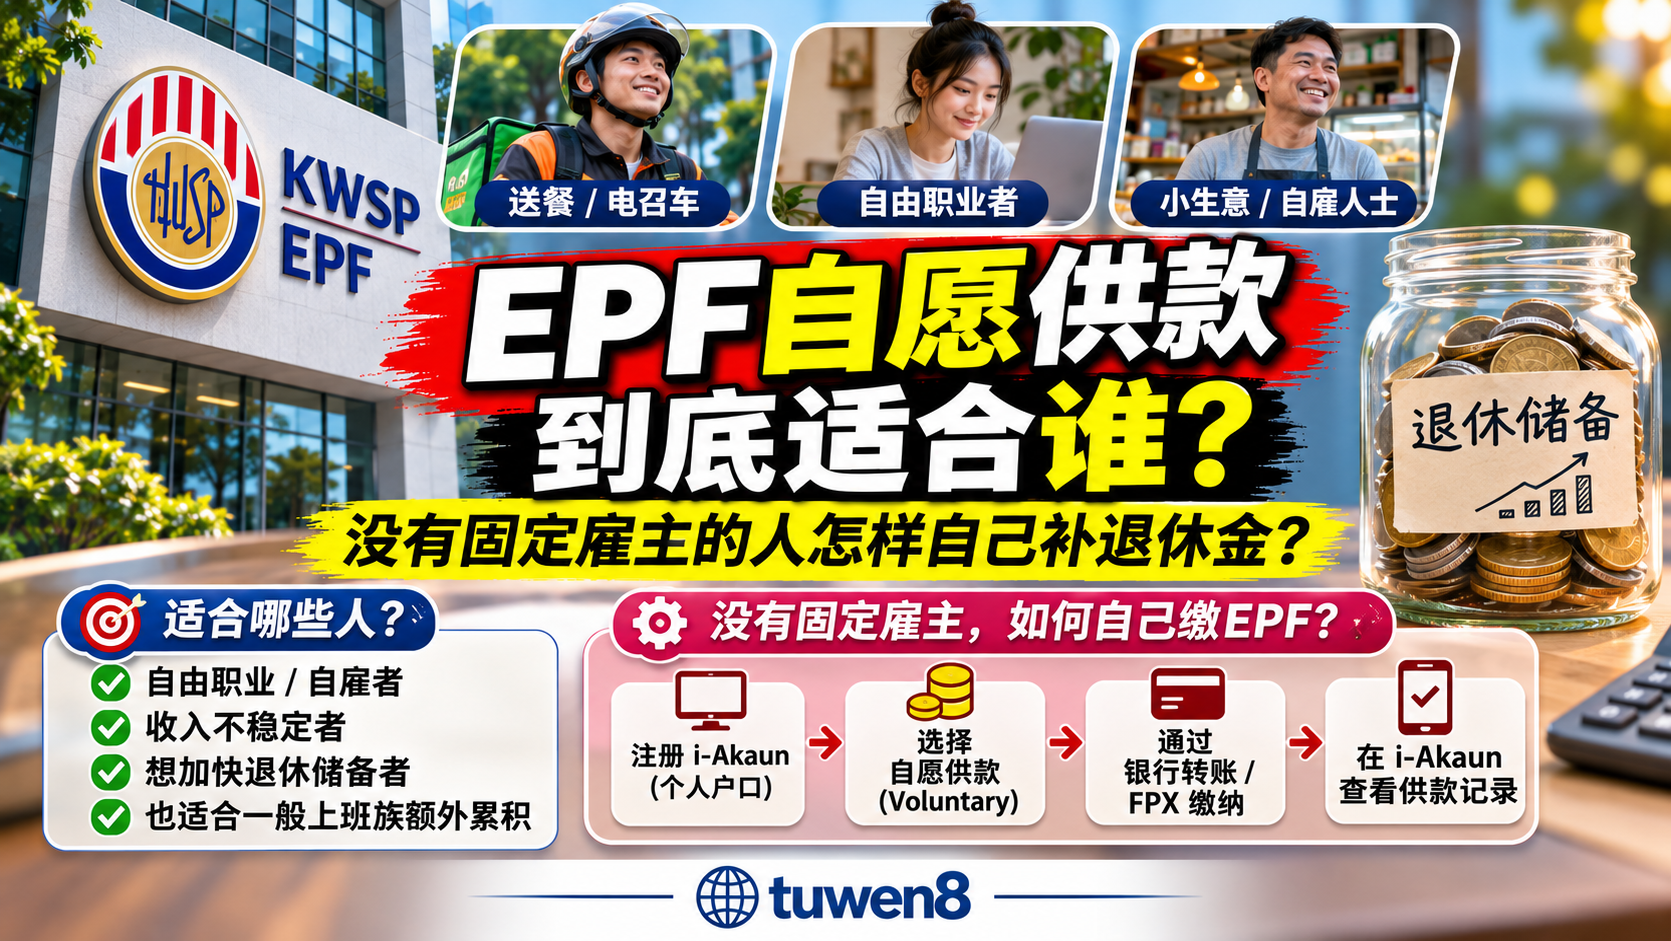
EPF自愿供款到底适合谁?没有固定雇主的人怎样自己补退休金
没有固定雇主,并不代表EPF供款就要中断。自由职业者、小商家、零工工作者及部分没有固定收入的人,可以通过EPF自愿供款继续累积退休储蓄。 i-Simpan适合一般会员自行增加EPF储蓄;符合资格的自雇及无固定收入人士,则可以通过i-Saraan获得政府配对奖励。两者用途相近,但资格和奖励并不相同。
2026年11月3日
TUWEN8 CATEGORY
提供储蓄、存款与个人理财实用资讯。
理财
没有固定雇主,并不代表EPF供款就要中断。自由职业者、小商家、零工工作者及部分没有固定收入的人,可以通过EPF自愿供款继续累积退休储蓄。 i-Simpan适合一般会员自行增加EPF储蓄;符合资格的自雇及无固定收入人士,则可以通过i-Saraan获得政府配对奖励。两者用途相近,但资格和奖励并不相同。
2026年11月3日
理财
Johor跨境工作者通常不会由新加坡雇主缴纳CPF,原有EPF也不会自动继续供款。所得税则主要取决于实际工作地点,以及一年内在新加坡工作或停留的天数。
2026年11月3日
理财
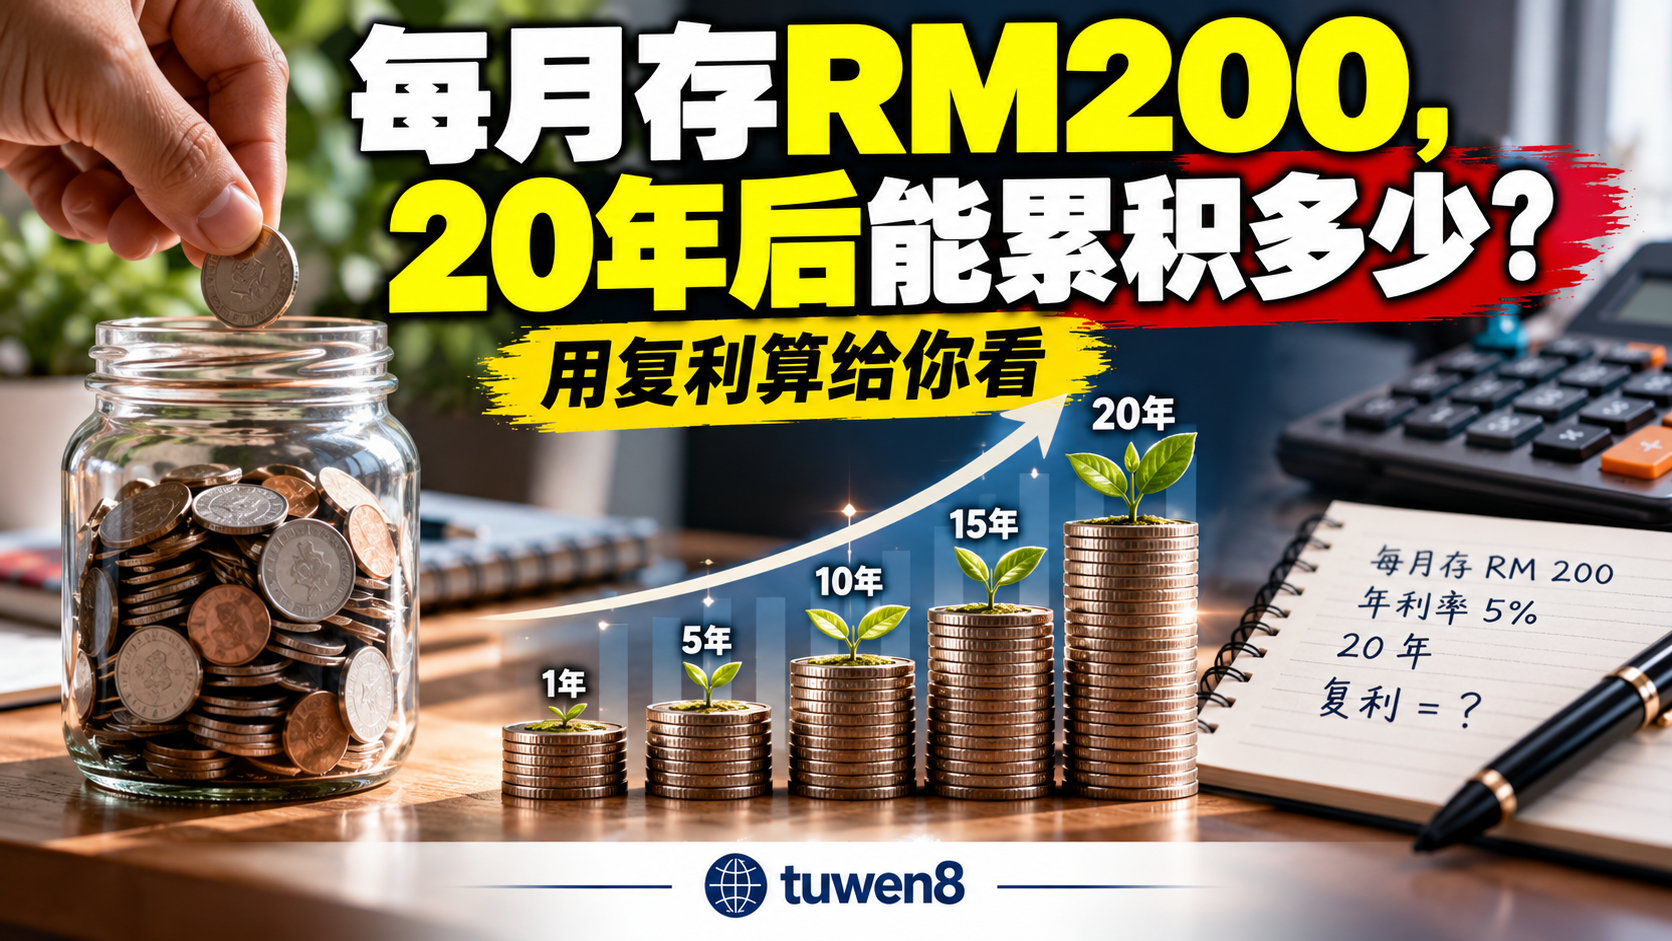
每个月固定存RM200,一年是RM2,400,20年自己投入的本金合计RM48,000。 如果这笔钱在长期储蓄或投资过程中持续获得回报,并把收益继续留在账户内增长,最终金额会高于RM48,000。 以每月底投入RM200、年回报5%、假设年回报率平均分配至每月并按月计算复利为示范,20年后约可累积至RM82,207。 其中RM48,000来自自己投入,约RM34,207来自长期复利增长。 需要强调,5%只是为了说明复利效果而采用的计算情境,并不代表任何存款或投资产品能够保证每年获得5%回报。
2026年10月13日
理财
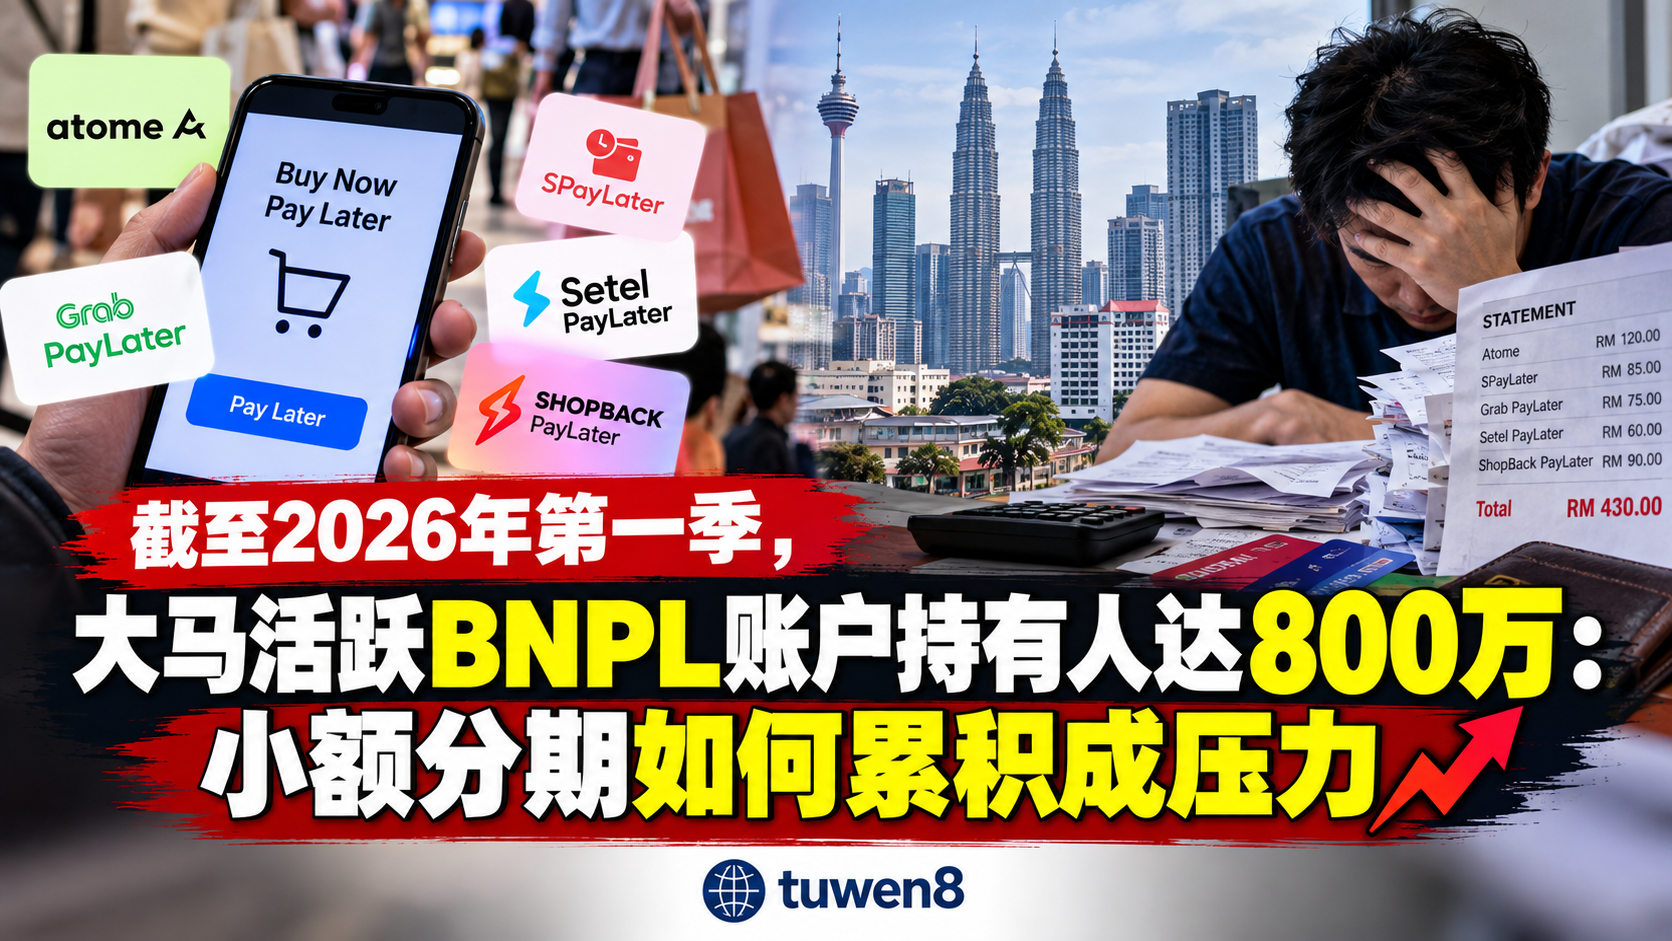
“先买后付”(Buy Now Pay Later,BNPL)已经从网购付款工具,逐渐进入马来西亚消费者的日常消费。 截至2026年第一季,马来西亚活跃BNPL账户持有人达到800万,未偿还余额约RM5.3 billion,其中逾期金额RM181 million,占未偿还余额约3.4%。目前BNPL只占全国家庭债务约0.3%,现有数据并没有显示大规模违约危机。 但BNPL最容易被忽略的地方,是单笔金额通常很小。RM50、RM80或RM100看起来压力不大,当几个平台、几笔消费同时分期后,未来几个月的收入可能已经提前被占用。
2026年10月8日
理财
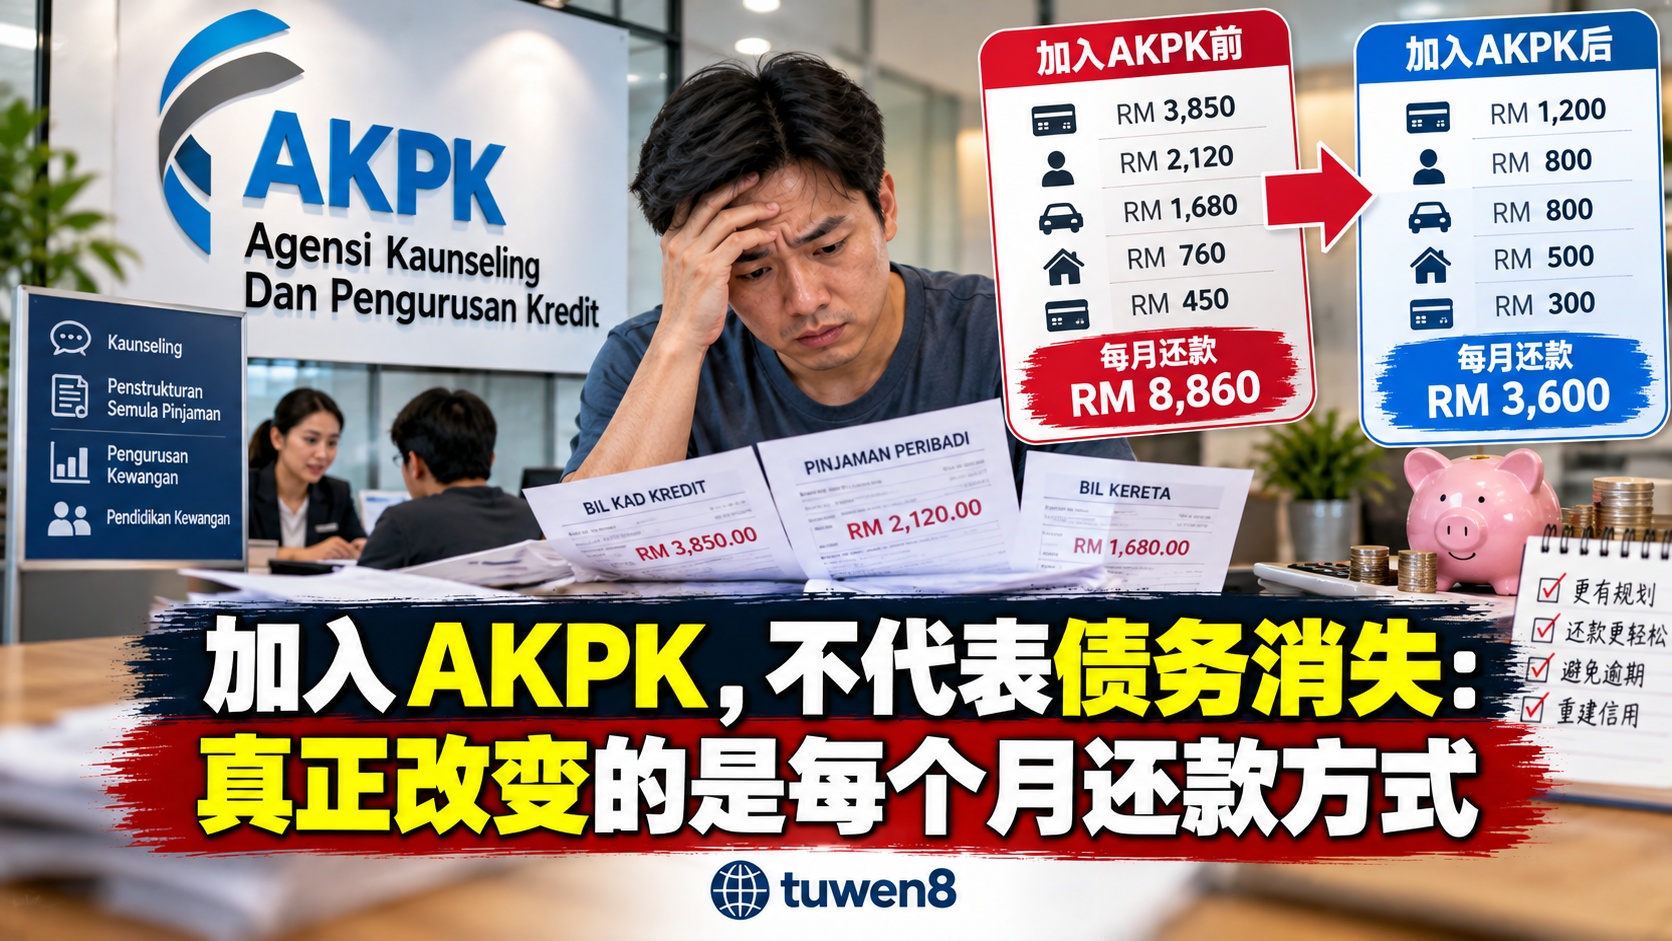
很多人把AKPK Debt Management Programme(DMP)误解成“帮你清掉债务”或者“重新借一笔钱还旧债”。实际上,AKPK不是贷款公司,也不会替借款人自动免除欠款。它会评估收入、基本开销和现有债务,并协助拟定较可负担的还款建议,再与相关金融机构协调。对已经出现现金流压力的人来说,真正的变化,不是债务突然消失,而是还款结构有机会变得更可管理。
2026年10月5日
理财
一名UPM老龄研究员近期提出,EPF会员若在55岁时至少拥有RM100,000,可考虑把资金继续投资至60岁,再以每月RM780起步的方式形成退休收入。不过,这并不是EPF官方认定的“足够退休”标准。EPF现行退休收入充足框架分为基本、充足和增强三个层级,长期目标分别是RM390,000、RM650,000和RM1.3 million。RM100,000到底代表什么,需要把研究建议和EPF官方标准分开来看。
2026年10月2日
理财
RM1,000看起来不算多,但放在哪里,结果可能差很多。如果拿去做定存,一年可能只赚几十令吉;如果拿去偿还高息信用卡或个人贷款,省下的利息可能更多。真正要比较的,不只是利率高低,还要看自己有没有紧急备用金,以及这笔钱短期内会不会需要用到。
2026年10月2日
理财
马来西亚多家银行在9月推出定期存款优惠,不同银行的存放期限、最低存款额和优惠利率各不相同。本文整理14家银行截至9月18日的最新方案,方便比较哪一种更适合自己的资金安排。
2026年9月20日