i-Simpan和i-Saraan有什么不同?
EPF目前提供多种自愿供款方式,其中i-Simpan和i-Saraan最容易被混在一起。
| 项目 | i-Simpan | i-Saraan |
|---|---|---|
| 主要对象 | 希望自行增加EPF储蓄的会员 | 自雇、无固定收入、零工工作者,以及符合条件的退休金制度公务员等 |
| 国籍条件 | 马来西亚公民或永久居民 | 马来西亚公民 |
| 年龄 | 75岁以下 | 60岁以下 |
| 受薪员工 | 可以额外使用i-Simpan | 一般受薪员工不适用,特定合资格群体除外 |
| 政府配对奖励 | 没有 | 20%,每年最高RM500 |
| 自愿供款年度总上限 | 与其他自愿供款合计最高RM100,000 | 同样计算在RM100,000总上限内 |
已经有公司每个月替自己缴EPF的受薪员工,也可以另外使用i-Simpan增加储蓄。
i-Saraan则主要针对没有一般雇主强制EPF供款的人士,包括自雇、零工工作者,以及EPF列明的其他合资格群体。
KWSP — i-Simpan Self-Contribution
i-Saraan供RM2,500,为什么可以拿满RM500?
2026年i-Saraan政府配对奖励为自愿供款金额的20%,每年最高RM500。
| 一年i-Saraan供款 | 20%政府奖励 |
|---|---|
| RM500 | RM100 |
| RM1,000 | RM200 |
| RM2,000 | RM400 |
| RM2,500 | RM500 |
| RM5,000 | RM500 |
要取得RM500年度最高奖励,全年需要自行供款RM2,500,相当于平均每月约RM209。
不过,RM500并不是所有参加者每年都一定可以获得。
会员必须符合i-Saraan资格,而且尚未达到政府奖励的终身上限。目前i-Saraan政府奖励的终身累计上限为RM5,000,或到会员满60岁为止,以较早发生者为准。
因此,RM2,500更适合作为符合资格会员争取年度完整配对奖励的参考金额,而不是每个人都必须达到的固定供款目标。
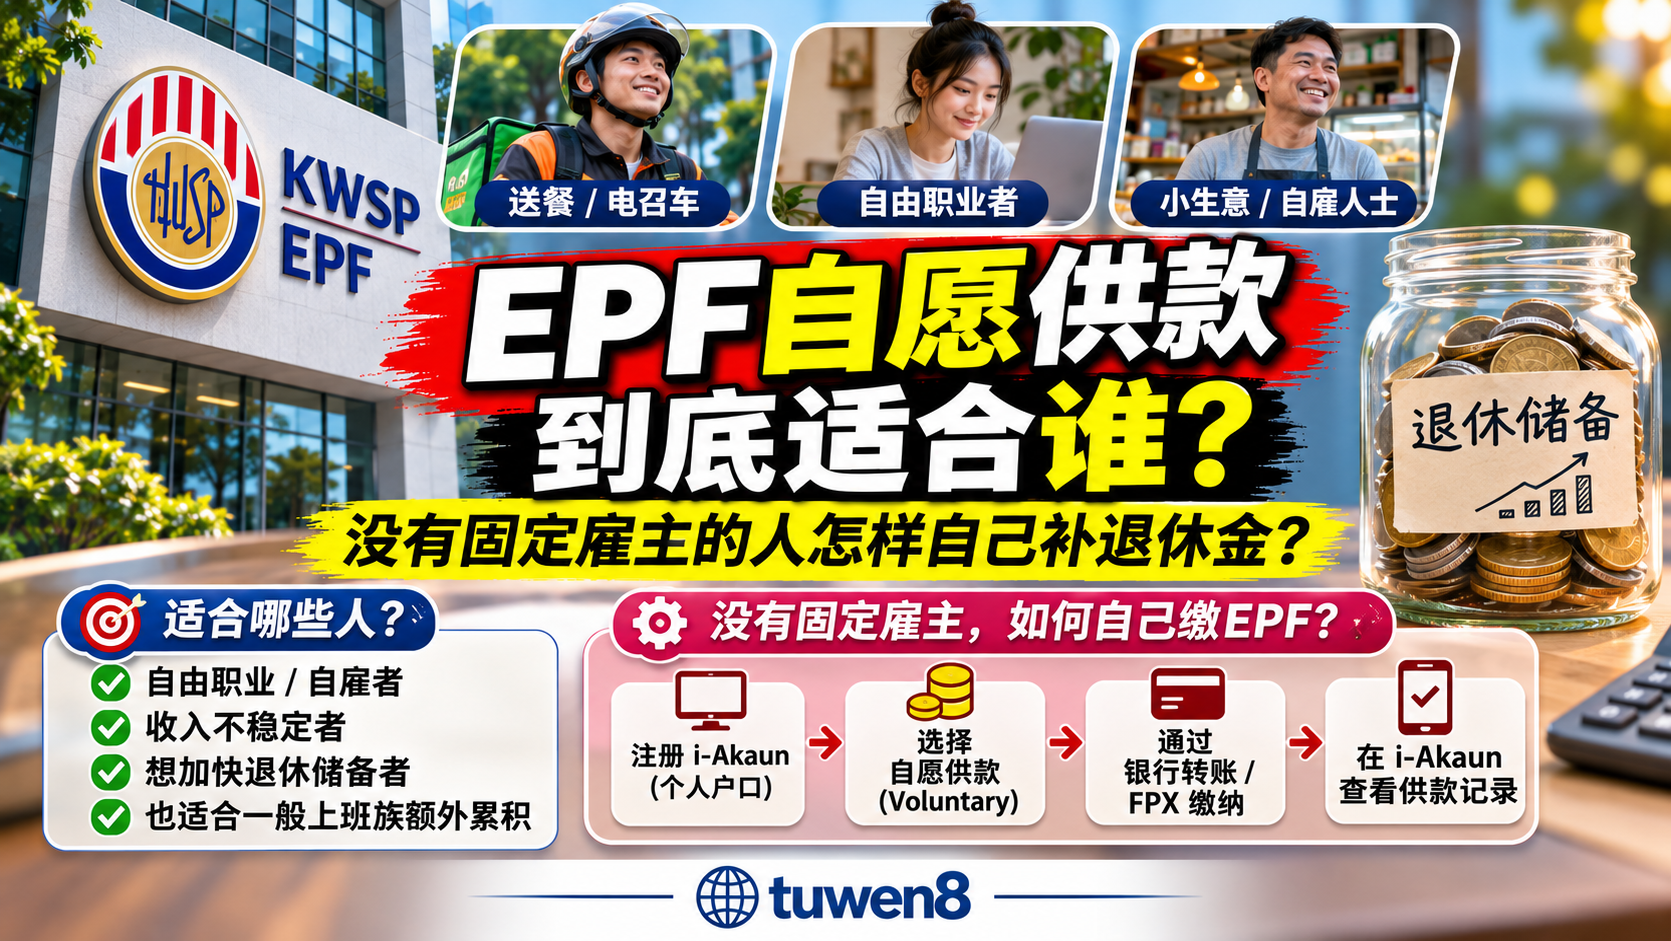
e-hailing和p-hailing司机还有i-Saraan Plus
从2026年开始,符合条件的e-hailing和p-hailing司机可以参加i-Saraan Plus。
政府配对奖励同样按照20%计算,但每年最高提高至RM600,终身奖励上限为RM6,000,或至60岁为止。
要达到RM600年度奖励上限,全年供款需要达到RM3,000,相当于平均每月RM250。
参加方式与普通i-Saraan有所不同。
e-hailing或p-hailing司机需要先注册i-Saraan,并通过参与计划的平台完成供款,以自动加入i-Saraan Plus。
加入i-Saraan Plus后,会员也可以通过现有的自愿供款渠道继续补充供款,以争取达到RM600年度奖励上限。
因此,i-Saraan Plus并不是所有自由职业者都能选择的计划,而是针对符合条件的e-hailing和p-hailing司机。
自愿供款进入哪个账户?55岁前后不同
55岁以下会员的新EPF供款,目前按照以下比例分配:
| 账户 | 分配比例 |
|---|---|
| Akaun Persaraan 退休账户 | 75% |
| Akaun Sejahtera 安康账户 | 15% |
| Akaun Fleksibel 灵活账户 | 10% |
例如自行供款RM1,000,一般会分为:
- RM750进入Akaun Persaraan;
- RM150进入Akaun Sejahtera;
- RM100进入Akaun Fleksibel。
i-Saraan个人供款也按照现行账户分配规则处理,而政府提供的i-Saraan奖励会存入Akaun Persaraan。
Akaun Fleksibel内的资金可以按照EPF规定申请提款,其他账户则受各自的提款条件限制。
55岁以后再进行自愿供款,处理方式会改变。
符合资格的i-Saraan会员可以继续供款至60岁,但55岁以后缴入的新款项会进入Akaun Emas,相关政府奖励同样进入Akaun Emas。
普通i-Simpan允许会员在75岁以下继续自愿供款,但55岁以后收到的新供款会进入Akaun Emas,一般须等到60岁后才可按相关规则提取。
因此,55岁以上的会员在供款前,应先考虑这笔资金什么时候需要使用。
KWSP — EPF Account Restructuring
收入不固定,怎样安排供款?
自由职业者、小商家和零工工作者的收入经常每个月不同,不一定适合强制自己缴纳完全相同的金额。
收入不稳定者可以先设定全年供款目标,再根据现金流调整。
收入正常时可以固定供一笔;收入较高的月份多供一些,现金流紧张时减少或暂停,年底再评估是否补足全年目标。
如果符合i-Saraan资格,并希望争取完整的年度RM500政府奖励,可以把全年RM2,500作为参考目标。
但自愿供款不应该挤压日常生活和紧急备用金。EPF的主要用途仍然是退休储蓄,部分资金一旦进入相应账户,不能像普通银行存款一样随时取回。
受薪员工也能加码,但自愿供款合计每年最高RM100,000
有固定工作并不代表不能自己增加EPF。
已经有雇主缴纳法定EPF的受薪员工,仍然可以通过i-Simpan自行增加储蓄。
目前EPF自愿供款的年度合计上限为RM100,000。
这一上限由i-Simpan、i-Saraan、i-Saraan Plus、i-Suri及Akaun Persaraan Top-up等自愿供款共同计算,并不是每项计划各自拥有RM100,000额度。
超过年度累计上限的款项会按照EPF规则处理及退回。
同时,自愿供款成功记入EPF账户后,一般不能因为改变主意而要求退款。因此,几个月后确定要使用的资金,不适合全部转入EPF。
KWSP — i-Simpan Self-Contribution
哪一种计划适合自己?
可以先按照自己的工作和收入情况区分:
| 情况 | 可先了解的计划 |
|---|---|
| 已有固定工作,想额外增加EPF | i-Simpan |
| 自由职业、无固定收入或零工工作 | i-Saraan |
| 符合条件的退休金制度公务员等群体 | i-Saraan |
| 符合条件的e-hailing或p-hailing司机 | i-Saraan Plus |
| 想自行增加退休储蓄,但不符合i-Saraan资格 | i-Simpan |
i-Simpan适合希望额外增加EPF储蓄的会员;符合i-Saraan资格的人,则可以优先了解政府配对奖励。
供款前仍应保留足够的紧急备用金,并确认这笔资金短期内不会使用。
对收入不固定的人来说,长期保持供款习惯,比强行规定每个月缴纳完全相同的金额更重要。