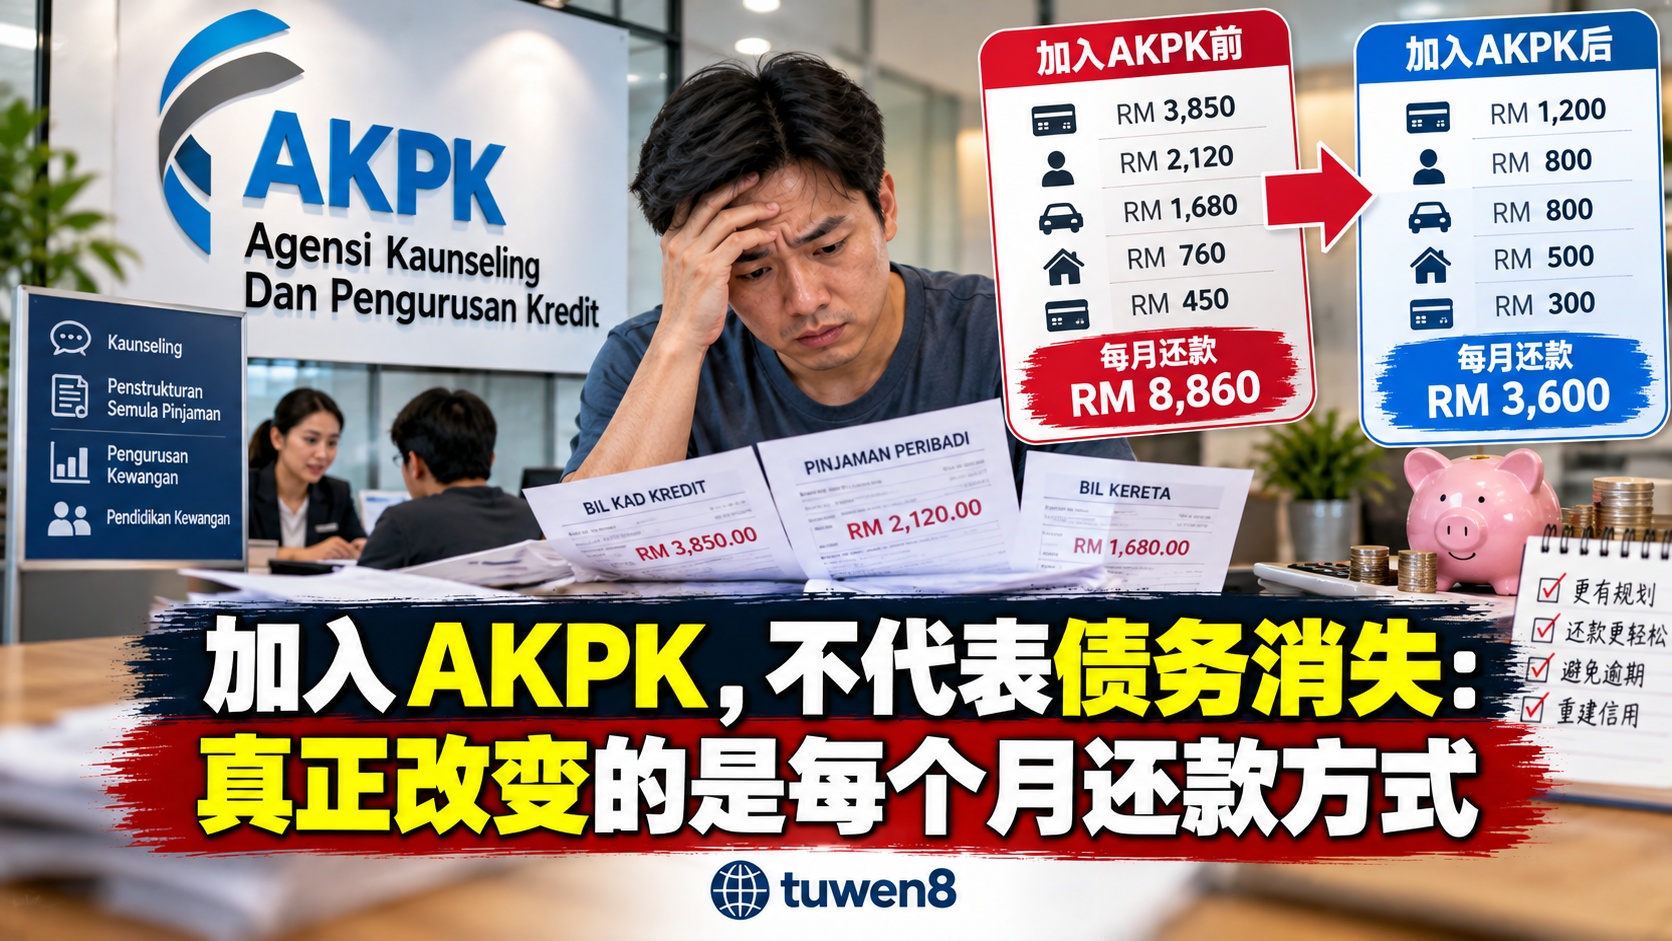
AKPK不是帮你“免债”
AKPK是由Bank Negara Malaysia设立的信贷咨询与债务管理机构,主要提供金融教育、财务咨询和债务管理协助。
BNM早在AKPK开始运作时就明确说明,AKPK提供的服务是免费的,也不会提供贷款。它的其中一项主要功能,是协助符合条件、已经面对还款困难的个人重新安排债务。
AKPK会评估借款人的收入、基本开销和现有债务,并协助拟定较可负担的还款建议,再与相关金融机构协调。最终安排仍取决于金融机构是否同意、债务类型及个人情况。
所以加入AKPK更准确的理解是:
不是把债务清掉,而是尝试把原本已经很难撑下去的还款安排,重新整理成一个较有机会长期维持的结构。
月供变低,不代表债务自动减少
可以做一个简单情境。
假设一个人目前有:
信用卡RM20,000;
个人贷款RM40,000;
其他银行融资RM20,000。
原有债务合计:
RM80,000
原本每个月需要偿还:
信用卡RM1,000;
个人贷款RM900;
其他融资RM600。
合计:
RM2,500一个月
假设经过评估和金融机构同意后,还款安排调整到RM1,400:
| 项目 | 原本 | 重组后情境 |
|---|---|---|
| 原有债务 | RM80,000 | 不会自动免除 |
| 每月还款 | RM2,500 | RM1,400 |
| 每月还款压力减少 | — | RM1,100 |
RM1,400只是假设,不是AKPK固定计算方式,也不代表申请后一定能够取得相同安排。实际方案须经过评估并获得相关金融机构同意。
债务重组不会自动免除原有欠款,但调整后的利率、还款期限和最终偿还总额,仍取决于金融机构同意的具体安排。月供降低也可能伴随还款期限延长。
所以“每个月还少了”,不能直接理解成“最后总共一定还得更少”。
AKPK真正处理的是现金流失衡
对很多已经出现债务压力的人来说,最危险的问题并不是看到一个很大的总债务数字,而是每个月已经开始不够还。
假设一个人月收入RM4,000。
基本生活开销RM2,300。
原本债务月供RM2,500。
那么:
RM2,300 + RM2,500 = RM4,800
每个月已经出现:
RM800缺口
这种情况如果持续下去,很容易开始迟缴、刷信用卡补生活费,甚至再借一笔钱去填旧债。
如果假设债务安排后来降到RM1,400:
RM2,300 + RM1,400 = RM3,700
每个月还能剩下:
RM300
RM300当然不算宽松,但至少现金流从持续负数,变成有机会维持正常还款。
这才是DMP最实际的意义。
参加DMP,不等于AKPK会给你新的贷款
另一个常见误解,是以为加入DMP之后,AKPK还能安排新的贷款或信用卡。
实际上不是这样。
参与DMP期间,借款人的现有债务和还款情况仍会成为金融机构评估新信贷申请的重要因素。能否取得新的信用卡或贷款,由相关金融机构根据其信贷政策和申请人的财务状况决定,不应把参加DMP理解成AKPK提供或保证新的融资。
这也符合DMP本来的目标。
如果一个人已经需要重新安排现有债务,重点通常应该是把现有还款稳定下来,而不是继续增加新的负债。
为什么有人会把AKPK和破产混在一起
AKPK和破产不是同一回事。
DMP是一种债务管理安排,重点仍然是继续偿还现有债务。
破产则涉及另外一套法律程序和限制。
所以不能简单把“进入AKPK”理解成“已经破产”。
不过,参加DMP也不代表什么都没有影响。银行在未来评估新的信贷申请时,仍然会看申请人的整体债务、还款纪录和财务状况。
更实际的理解是:
DMP的重点不是帮你恢复借贷能力,而是先处理已经失衡的债务。
免费这一点很重要
AKPK的官方财务咨询和债务管理服务本身是免费的。
这一点很值得提醒,因为市场上一直存在声称“可以代办AKPK”“保证减债”“收费帮你进入AKPK”的中介。
如果有人要求先付一笔高额费用,再承诺可以帮你大幅减债,就应该特别谨慎。
真正的AKPK不需要靠中介才能接触。
什么情况下,AKPK可能比继续借钱更实际
有些人出现还款压力后,会先想到再申请一笔个人贷款,把信用卡或旧贷款先填掉。
短期看起来可能轻松一点,但如果收入和支出结构没有改变,问题很容易再次出现。
如果已经出现这些情况,就更应该认真评估债务管理:
每个月只能付信用卡最低还款;
开始用一笔债去还另一笔债;
个人贷款越来越多;
收入没有明显增加,但月供已经占掉大部分工资;
已经开始迟缴或收到银行催款。
这时候真正需要解决的,不是“哪里还能再借”,而是现有债务还能不能重新拉回可负担范围。
AKPK也不是所有人的唯一选择
如果只是短期出现现金流问题,例如临时失业、收入暂时下降,但之后很快可能恢复,也可以先直接联系银行询问repayment assistance。
Bank Negara Malaysia目前也建议面对还款困难的借款人,先与自己的金融机构沟通;如果情况涉及多笔债务、还款已经长期失衡,再寻求AKPK协助会更实际。
所以AKPK并不是“欠债就一定要进”。
它更适合那些已经出现多笔债务、现金流持续失衡,而且靠自己很难重新整理还款的人。
真正重要的,是先让数字回到能撑得住的范围
债务问题最容易恶化的阶段,往往不是欠款刚出现,而是已经开始每个月补洞。
如果收入RM4,000,但生活费加债务每个月固定要RM4,800,再怎么节省,数学上还是长期撑不住。
债务重组的意义,就是先让每个月的还款重新回到一个比较有机会维持的范围。
这不代表债务消失。
也不代表一定能少还很多。
但如果可以停止迟缴、停止继续借新债填旧债,并逐步把现有债务还下来,对已经失衡的家庭现金流来说,这本身就是一个重要转折点。
资料来源
Bank Negara Malaysia — Agensi Kaunseling Dan Pengurusan Kredit Commences Operations
https://www.bnm.gov.my/-/agensi-kaunseling-dan-pengurusan-kredit-commences-operations
Malaysia.gov.my — Financial Education by AKPK
https://www.malaysia.gov.my/en/categories/finance-tax-and-zakat/financial-education/financial-education-by-akpk
Malaysia.gov.my — MyBijak Kewangan Financial Management
https://www.malaysia.gov.my/en/digital-services/mybijak-kewangan-financial-management
**免责声明:**本文提供一般债务管理与财务资讯,不构成个人债务、贷款或法律建议。实际DMP安排、适用债务、月供、利率、还款期限及最终偿还总额,会根据个人收入、开销、债务类型和相关金融机构评估而不同。