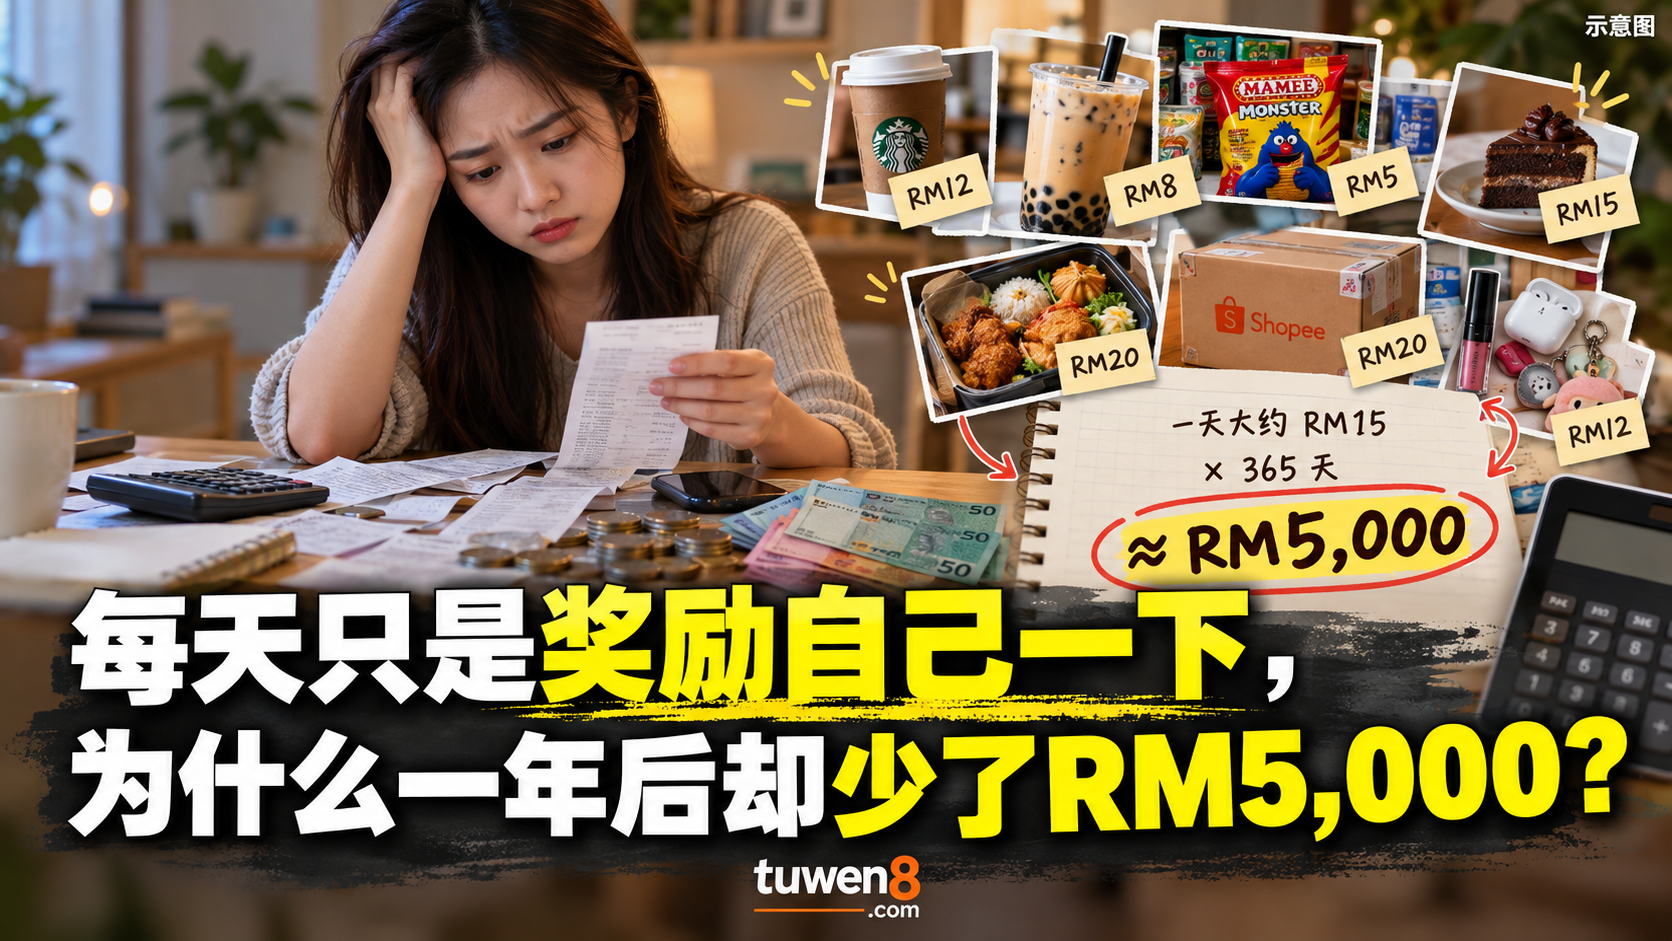
工作累了,买杯咖啡;心情不好,点一顿外卖;看到促销,再买一个几十令吉的小东西。
每一笔看起来都不算多,甚至很容易让人觉得“这点钱没什么”。但如果这种“奖励自己”的消费天天出现,一年累积下来,可能就是几千令吉。
以下以常见的日常消费习惯做简单试算,实际金额因人而异。
每天RM15,看起来真的不多。一个月大约RM450,一年就是RM5,475。
如果每天平均花RM20,一年则会来到RM7,300。
很多时候,真正让人月底觉得钱不够用的,并不是一次买了一件很贵的东西,而是这些小额消费太频繁,花出去的时候没什么感觉,等到月底看银行记录,才发现总数已经很可观。
小钱最容易被忽略
大额消费通常会让人犹豫——买一台RM3,000的手机,多数人会先比较价格、想几天,甚至等促销。但RM8的饮料、RM12的咖啡、RM18的宵夜、RM25的外卖,很少有人会认真考虑很久,因为金额小,心理压力也小,这也是小额消费最容易不断重复的原因。
例如一个上班族,工作日每天买一杯RM10饮料,一个月22天,就是RM220;每周叫两次RM25外卖,一个月大约RM200;每个周末再买一点零食、网购或者出去喝东西,一个月多花RM200到RM300并不困难。
这样算下来,一个月RM600至RM700就没有了,一年可能超过RM7,000。
问题是,大部分人不会觉得自己“花了RM7,000”,因为每一次付款,可能都只是十几令吉。
“我今天很累”很容易变成消费理由
最近几年,“奖励自己”已经变成很常见的消费习惯。
工作很累,买杯好喝的;今天被老板骂了,晚上吃好一点;这个月辛苦了,买一个自己喜欢的东西。
这些行为本身没有什么问题,辛苦工作以后想让自己舒服一点,本来就是很正常的事。
问题出现在,当“奖励”从偶尔一次,慢慢变成每天都需要。
如果每天回家前都觉得“今天太累了,买一点东西没关系”,消费就很容易从偶尔变成固定习惯。久了以后,这笔钱甚至不会再被当成额外消费,而是变成生活的一部分。
促销反而让人更容易花钱
很多人以为,找voucher、等折扣、买促销商品就是在省钱。
但有时候,促销也会让人买下原本没有打算买的东西。
例如一杯饮料原价RM12,第二杯半价,本来只准备买一杯,结果买了两杯;又或者外卖平台给RM8 voucher,但要求消费满RM35,为了用掉这张voucher,最后花了RM40。
从单笔来看好像省到钱,但如果原本根本不打算消费,这笔钱还是多花出去了。
真正省下来的钱,是本来准备花RM50,最后只花RM40。如果本来不准备花钱,却因为“便宜”花了RM40,那就很难说是真的省到了。
小额消费为什么特别难控制?
小额消费之所以特别难控制,是因为它很少带来明显的痛感——RM500从银行户口一次扣掉,大部分人马上会注意;但RM10一天扣一次,可能完全不会在意。
而现在的付款方式,也让这种感觉变得更弱。
电子钱包、信用卡、Buy Now Pay Later、自动扣款,都减少了“拿现金出去”的感觉。
现金时代,钱包里只有RM50,花掉RM30后马上就能看到只剩RM20;但现在扫一扫QR码或按一下手机,钱就已经付出去了,消费变得更方便,也更难意识到自己一天到底花了多少。
每天RM15,真的等于一年RM5,475
这个数字看起来有点夸张,但计算其实很简单。
RM15 × 365天 = RM5,475。
当然,不是每个人每天都会花到RM15在“奖励自己”上,但反过来看,也有不少人的小额消费其实超过这个数。
一杯咖啡RM10,再加一个面包RM6,已经RM16。晚上再叫一次外卖,可能就是RM20至RM30。
如果周末还有网购、电影、奶茶、零食,平均下来每天RM15并不算特别高。
所以重点并不是要求大家从今天开始什么都不要买,而是先知道,这些小钱一年加起来到底是多少。
少掉一半,一年就可以留下两三千
如果每天完全不花这些钱,对很多人来说不现实,也没有必要。
比较实际的做法,是先减少一部分。
例如原本每天平均RM15的小消费,不需要降到RM0,只要降低到每天RM8,一天少RM7,一年下来,就可以少花RM2,555。
如果原本每天平均RM20,降低到RM10,一年可以留下RM3,650。
这笔钱已经可以拿来处理不少事情。
可以缴一部分保险,也可以作为汽车维修备用金,或者放进紧急储备金,遇到突然要看医生、修车或者家里有额外开销时,不需要马上刷卡或借钱。
最简单的方法:先看过去30天
想知道自己有没有这种问题,不需要马上做复杂预算表。
直接打开银行App或者电子钱包,看过去30天的消费记录。
把RM30以下的非必要消费大概加起来,咖啡、饮料、外卖、宵夜、零食、网购小东西、游戏充值、临时起意买的东西,都可以算进去。
很多人第一次这样算,才会发现数字比想象中高。
一个月如果有RM500,一年就是RM6,000。
一个月RM800,一年就是RM9,600。
这也是为什么有些人明明没有买什么贵重物品,却一直存不到钱。
不需要完全戒掉“奖励自己”
省钱如果变成什么都不能买,通常很难坚持。
比较容易长期执行的方法,是给自己一个固定额度。
例如每个月预留RM200或RM300,当作咖啡、外卖、娱乐和小购物预算。
这笔钱可以放心花,但用完以后,就等下个月。
这样既不用每天因为花十几令吉而有压力,也可以避免小额消费无限增加。
真正需要控制的,并不是偶尔喝一杯咖啡或者吃一顿喜欢的东西,而是没有上限的消费习惯。
钱往往就是这样一点一点流走
很多人月底打开银行户口,看到余额的时候都会有同一个疑问:
“我这个月到底买了什么?”
回想起来,好像真的没有买手机、没有买名牌,也没有去旅行,但钱就是少了。
答案有时候就在那几十笔不起眼的交易里面。
RM8、RM12、RM20、RM25,每一笔都很小,却不断出现。
每天只是奖励自己一下,本身没有什么问题。
但如果一年以后回头一算,发现这些“小奖励”已经花掉RM5,000甚至RM7,000,那么真正值得考虑的,也许不是要不要完全停止消费,而是给这些小支出设一个自己可以承担的范围。
一个人能不能存到钱,差别不一定在于有没有赚多RM1,000,也可能只是每天有没有多留下RM10。