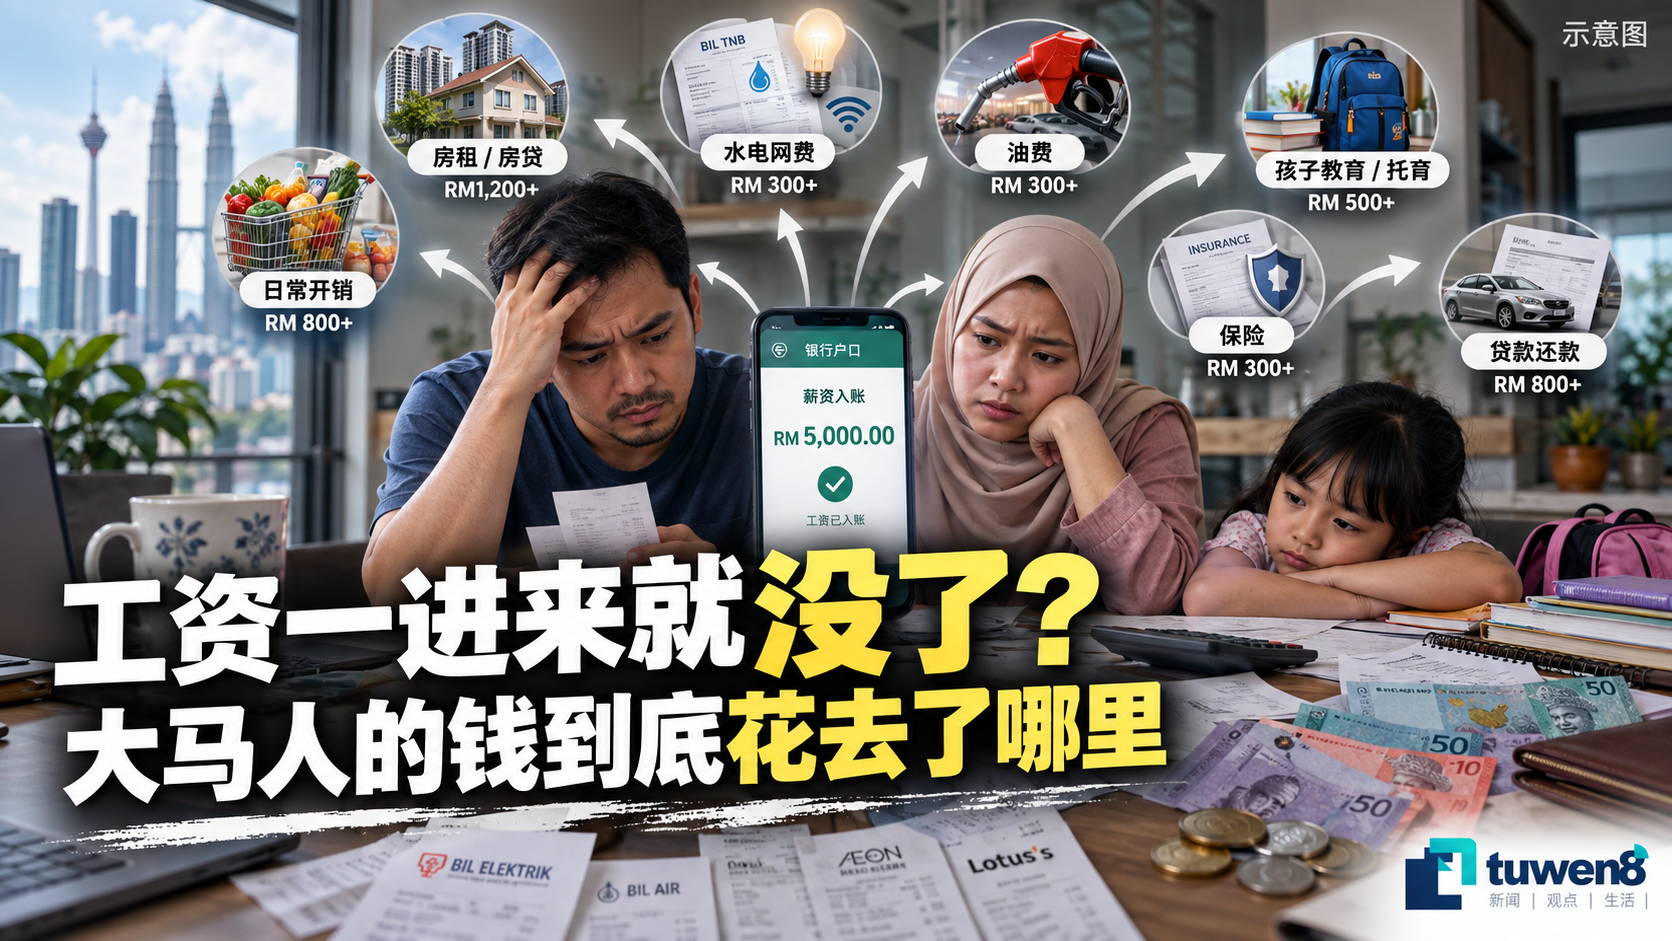
每个月最轻松的那几天,可能就是发薪水之后。
工资刚进银行户口,先还房贷、车贷,再缴水电费、电话费、保险,接下来还有孩子的费用、买菜、添油和吃饭。钱还没有真正花在什么“大享受”上,余额可能已经少了一大截。
这也是为什么不少人最近会有一种很明显的感觉:明明还有工作,收入也没有减少太多,但钱好像越来越不经用了。
马来西亚统计局最新数据显示,2026年8月整体通胀率为1.9%,比7月的1.8%稍高。当月食品与饮料价格同比上涨1.9%,住房、水电、燃气及其他燃料上涨2.1%,交通上涨2.0%,餐厅与住宿服务则上涨2.1%。
单看1.9%这个数字,似乎并不算特别高。不过通胀下降或维持在较低水平,只代表价格上涨的速度变慢,并不代表已经涨上去的东西重新变便宜。
工资为什么一下就少了一大半?
很多家庭现在面对的问题,不一定是某一样东西突然贵很多,而是每个月都有一长串不能不付的钱。
房贷或房租、车贷、保险、水电、网络、电话费,这些固定开销每个月都会准时出现。剩下来的钱,还要应付买菜、外食、汽油、停车费、孩子上学和各种临时支出。
假设一个家庭一个月可支配收入是RM5,000。
房租或房贷用了RM1,500,车贷RM700,水电、网络和电话RM300,再加上RM300保险,还没算吃饭、买菜和汽油,RM5,000已经只剩RM2,200。
如果一家人每天三餐加上日用品平均花RM60,一个月就是RM1,800。
最后真正可以存下来,或者拿来应付突发状况的钱,其实已经不多。
当然,每个家庭情况都不同,但这也解释了为什么有些人的工资看起来不算低,到了月底还是一样觉得紧。
最有感觉的,往往不是“大东西”
生活成本最容易被忽略的一点,是很多钱并不是一次花掉的。
RM8一杯饮料、RM15一顿早餐、RM25一次外卖、RM10停车费,看起来都不算什么。
但如果这些消费每天重复出现,一个月累积起来就会很明显。
例如每天上班买一杯RM8的饮料,一个月22个工作日,就是RM176。
一周叫三次RM25外卖,一个月大约又是RM300。
周末一家人出去吃一顿RM100,一个月4次,又是RM400。
这三项加起来已经接近RM900。
换算下来,真正累积成压力的,往往不是一次买了什么贵的东西,而是每天RM10、RM20、RM30的小支出。
为什么通胀只有1.9%,大家还是觉得贵?
马来西亚国家银行对此曾解释,官方通胀数据反映的是一篮子商品和服务整体价格变化,但每个人实际面对的生活成本并不完全一样。
一个每天自己煮饭的人,和一个每天在外面吃三餐的人,对物价上涨的感觉当然不同。
一个没有车贷、房子已经供完的人,和一个同时供车、供房、养两个孩子的家庭,压力也完全不同。
国家银行也指出,家庭购买力除了受物价影响,还要看收入有没有跟上。2025年整体物价平均上涨1.4%,每名员工名义工资增长约1.7%;但如果拉长到2019年至2024年,整体消费价格累计上涨9.3%,每名员工名义工资只增长7.2%。
这也是为什么即使现在通胀已经比前几年温和,一些家庭依然会觉得生活压力没有明显减轻。价格水平已经比疫情前高,而部分收入增长并没有完全跟上。国家银行也指出,食品价格过去几年上涨得比工资更快,对低收入家庭的影响尤其明显。
如果工资增长速度有限,家庭还是可能感觉越来越吃力——问题不只是“东西涨了多少”,更重要的是每个月收入扣掉固定开销以后,还剩多少。
大马人的消费方式已经开始改变
这种压力也慢慢反映在消费习惯上。
消费者研究公司Rakuten Insight的一项调查访问了1,003名马来西亚人,其中82%表示,如果电召车或食物外送价格因为燃油成本继续上涨,他们会改变原本的消费方式。
其中28%的人表示会转向更便宜的选择,例如公共交通、自己驾车或者在家煮;27%会减少使用次数,17%只会在有促销的时候使用,还有10%会直接停止使用这些服务。
例如以前想吃什么就直接点,现在会先看有没有voucher;周末出去吃的次数少了,改成在家煮的机会也变多。
这并不代表大家完全不消费了,而是花钱之前开始算得更仔细。
真正让人压力大的,是月底不能出意外
如果每个月工资RM5,000,最后可以自由使用的钱只剩RM300或RM500,最令人担心的其实不是日常生活,而是突然发生的事情——汽车需要维修RM800、孩子突然要看医生、家里的冷气坏掉、保险到期,或者某个月临时多了一笔学校费用。
这些支出任何一项出现,都可能直接打乱整个家庭当月的现金流。
所以有些人虽然收入不算特别低,却仍然没有太多安全感。
说到底,真正的问题往往不只是收入多少,而是每个月能留下的缓冲空间太小。
省钱也不只是少喝一杯咖啡
面对生活成本压力,最简单的建议往往是少喝咖啡、少外食、少购物。
这些当然有帮助,但如果一个家庭最大的开销来自房贷、车贷和其他长期固定支出,只减少一些小消费,效果其实有限。
真正值得看的,是每个月的钱究竟去了哪里。
哪些是一定要付的,哪些可以降低,哪些只是因为习惯,每个月不断重复?
有时候把过去三个月的银行记录和电子钱包记录全部打开来看,反而最容易发现问题。
你可能会发现,一个月并不是花了一笔RM1,000的大钱,而是几十笔RM20、RM30的消费,最后加起来超过RM1,000。
钱不是突然不见了
很多人会觉得,工资发下来明明还有几千令吉,为什么过两个星期户口就快见底?
其实钱没有突然消失,只是现在的生活已经被越来越多固定开销和小额消费切成很多块。
8月份整体通胀为1.9%,数字不算特别高,但这并不代表每一个家庭都会感受到同样程度的轻松。不同收入、家庭人数、债务和生活方式,都会直接影响一个家庭对生活成本的感受。
对普通家庭来说,最实际的标准可能还是每个月工资到账之后,付完所有必须支出,还能留下多少钱。
如果月底还有一笔钱可以存下来,遇到汽车维修、医疗或其他突发情况时不需要马上借钱,生活自然会多一点安全感。
而如果每个月都刚刚好花完,即使工资看起来还不错,压力一样不会小。
数据来源
马来西亚统计局(DOSM):《Consumer Price Index, Malaysia, August 2026》
马来西亚国家银行(Bank Negara Malaysia):《Beyond the Headline: Inflation Through the Eyes of Households》及2025年经济相关报告
Rakuten Insight:马来西亚消费者电召车及食物外送消费行为调查,样本1,003人